

导读: 人行数字货币交易流程全解:扫码付款、央行清算、商户到账讲透在支付行业摸爬滚打八年,我经手过从磁条卡到二维码的每一次变革,但数字人民币的落地让我真正意识到,央行数字货币的交易逻辑和过去所有商业支付都不一样。商户的数字钱包或绑定的银行账户在清算完成后自动入账。...
人行数字货币交易流程全解:扫码付款、央行清算、商户到账讲透
在支付行业摸爬滚打八年,我经手过从磁条卡到二维码的每一次变革,但数字人民币的落地让我真正意识到,央行数字货币的交易逻辑和过去所有商业支付都不一样。它不是简单的"换个形式",而是央行直接面向公众的法定货币形态,交易链条短、清算即时、支持离线。
交易发起环节,用户通过数字人民币App或硬件钱包扫码、碰一碰完成付款,整个动作和扫商业二维码没太大区别。关键差异在于人行数字货币交易流程全解:扫码付款、央行清算、商户到账讲透,资金不经过商户的银行卡通道,而是直接记在运营机构开设的数字钱包账户里,少了一层中介。
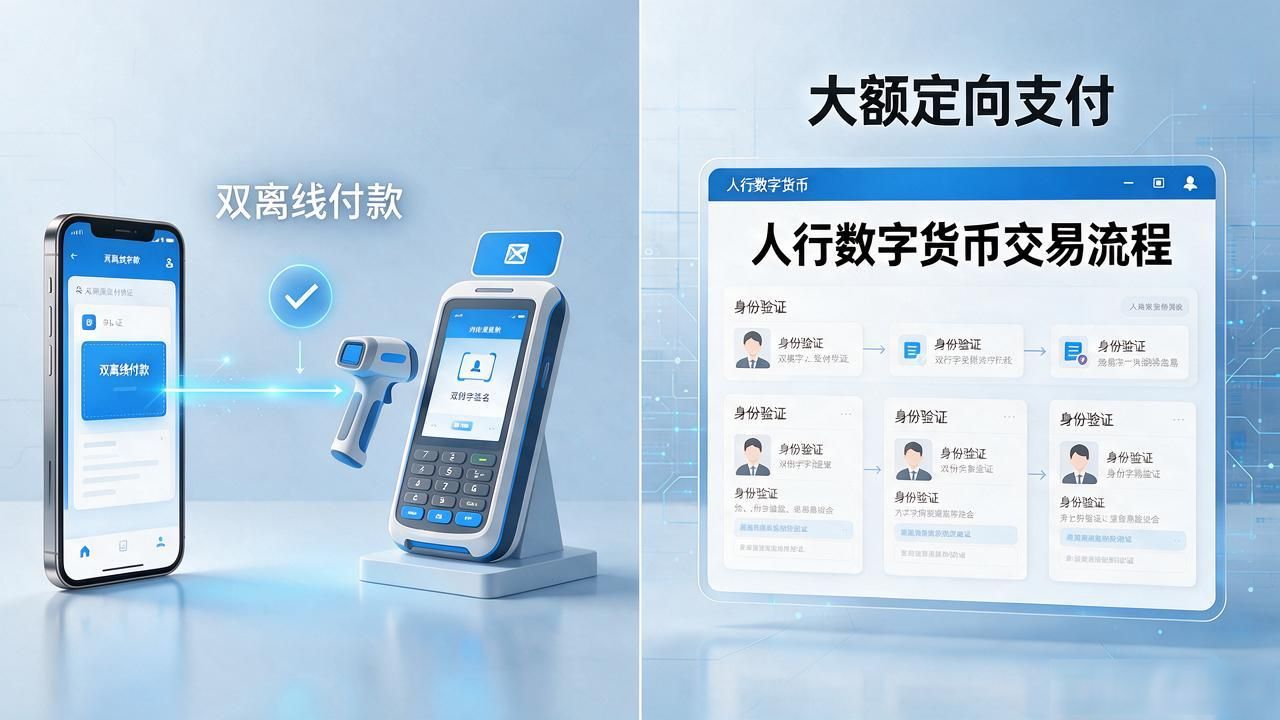
付款时,钱包在本地完成双离线认证,钱包端和商户端各自生成签名,小额场景下全程不联网也能成交。涉及大额定向支付时人行数字货币交易流程,则回到线上做实名核验,这一步从机制上杜绝了匿名滥用。
交易成功后,资金在运营机构内部完成"钱包对钱包"的余额划转,再由运营机构向人民银行数字人民币运营管理系统报送当日流水。央行侧按日进行集中清算,把各运营机构之间的债权债务轧差归零。
商户的数字钱包或绑定的银行账户在清算完成后自动入账。和传统T+1结算相比,小额交易可以做到秒级到账,对街边小店的现金流是实打实的改善。
转载请注明出处:tp官方下载安卓最新版本,如有疑问,请联系()。
本文地址:https://shyoule.com/rgsd/7793.html